Domain prüfanlage.de kaufen?
Wir ziehen mit dem Projekt
prüfanlage.de um.
Sind Sie am Kauf der Domain
prüfanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prüfanlage.de kaufen?
Was ist eine ausgangsrechnung?
Eine Ausgangsrechnung ist eine Rechnung, die ein Unternehmen an einen Kunden stellt, um die erbrachten Leistungen oder verkauften Waren zu bezahlen. Sie dient als offizieller Beleg für die erbrachten Leistungen und die vereinbarten Zahlungsbedingungen. In der Ausgangsrechnung werden üblicherweise Informationen wie Rechnungsnummer, Leistungsbeschreibung, Menge, Preis, Zahlungsfrist und Gesamtbetrag aufgeführt. Sie ist ein wichtiger Bestandteil des Rechnungswesens und dient der Dokumentation und Nachverfolgung von Zahlungseingängen. Unternehmen verwenden Ausgangsrechnungen auch zur Umsatzsteuermeldung und Buchhaltungszwecken. **
Was muss eine ausgangsrechnung enthalten?
Eine Ausgangsrechnung muss verschiedene Pflichtangaben enthalten, um als rechtsgültiges Dokument zu gelten. Dazu gehören unter anderem die vollständigen Kontaktdaten des Rechnungsstellers und des Rechnungsempfängers, das Ausstellungsdatum, eine fortlaufende Rechnungsnummer, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie der Rechnungsbetrag. Zudem müssen die Umsatzsteuer-Identifikationsnummer des Rechnungsstellers, der Steuersatz und der Steuerbetrag ausgewiesen werden. Eine ausführliche Beschreibung der gelieferten Leistungen oder Waren sowie eventuelle Rabatte oder Skonti sollten ebenfalls auf der Rechnung vermerkt sein. **

Ähnliche Suchbegriffe für Ausgangsrechnung
Top-Angebote
Produkte zum Begriff Ausgangsrechnung:
-
Test- und Prüfverfahren in der Elektronikfertigung, Fachbücher von Mario BergerDer Trend zur Miniaturisierung bei der Herstellung von elektronischen Baugruppen ist nach wie vor ungebrochen und bringt immer kleinere, immer schwerer zugängliche Bauteile hervor, die durch die klassischen Testverfahren in verstärktem Masse nicht mehr erfasst werden können. Die Ära, in der ein einziges Testverfahren allein ausreichte, ist längst vorbei. Test- und Prüfverfahren für bestückte Leiterplatten wie JTAG/Boundary Scan, Multifunktionstest (MFT), In-Circuit-Test (ICT), Flying-Probe-Test (FPT), Automatische Optische Inspektion (AOI) oder Automatische Röntgeninspektion (AXI) basieren auf elektrischen, mechanischen oder optischen Eigenschaften und haben jeweils ganz spezifische Vor- und Nachteile. Dieses Buch gibt einen Überblick über all diese Verfahren und erklärt deren prinzipielle Funktionsweise. Darauf basierend werden Richtlinien für den Leiterplattendesigner in Form von Design-.39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mess- und Prüfverfahren in der Textil- und Bekleidungstechnik, Fachbücher von Dieter VeitDas Buch beschreibt und erklärt alle relevanten Verfahren zur Prüfung von Fasern, Garnen, Textilien und textilen Endprodukten aus den Bereichen Bekleidung, Teppiche und technische Textilien sowie Composites. Mithilfe zahlreicher Prinzipzeichnungen, Fotos der Geräte sowie Angaben zu den entsprechenden Normen werden alle Verfahren erläutert. Für die meisten zu bestimmenden Kennwerte werden Alternativen aufgezeigt. Den DIN ISO-Normen werden, wo vorhanden, die entsprechenden ASTM-Normen gegenübergestellt (und umgekehrt). Weiterhin werden die verschiedenen Möglichkeiten der Probenahme sowie die Grundlagen der statistischen Versuchsplanung und -auswertung erklärt und mit zahlreichen Übungsbeispielen vertieft. Ebenso werden die Themen "Normen" (Entstehung, Normungsorganisationen) und "Klima" (Arten, Prüfung) behandelt. Weiterhin werden die Grundlagen des Qualitätsmanagements und der entsprechenden QM-Systeme erläutert. Alle für die Textilprüfung relevanten Normen aus dem DIN ISO- sowie dem ASTM-System werden tabellarisch aufgeführt, sodass es einfach ist, mithilfe des umfangreichen Index für eine bestimmte Kenngrösse die relevanten Prüfnormen zu finden. Abschliessend werden die Kontaktdaten der wichtigsten Prüfgerätehersteller übersichtlich zusammengestellt, ebenso die Kontaktdaten der akkreditierten Prüflabore in vielen Ländern der Welt. Das Werk ist für alle mit textilen Prüfverfahren befassten Personen ein ideales Nachschlagewerk und gleichzeitig ein Lehrbuch für alle, die Informationen zu bestimmten Kenngrössen oder Prüfverfahren suchen. Dr.-Ing. Dieter Veit ist Akademischer Direktor und stellvertretender Institutsleiter am Lehrstuhl für Textilmaschinenbau und Institut für Textiltechnik an der RWTH Aachen.249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
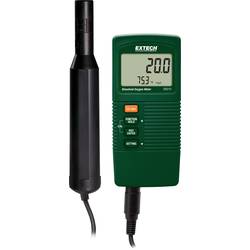
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter ausgangsrechnung?
Was versteht man unter Ausgangsrechnung? Eine Ausgangsrechnung ist eine Rechnung, die ein Unternehmen an seine Kunden stellt, um die erbrachten Leistungen oder verkauften Waren zu bezahlen. Sie enthält Informationen wie den Rechnungsbetrag, die Leistungsbeschreibung, das Zahlungsziel und die Kontoverbindung des Unternehmens. Ausgangsrechnungen dienen als Nachweis für die erbrachten Leistungen und sind wichtig für die Buchhaltung und das Finanzmanagement eines Unternehmens. Sie müssen ordnungsgemäß erstellt und archiviert werden, um bei Bedarf für steuerliche oder rechtliche Zwecke zur Verfügung zu stehen. **
-
Was ist eine Eingangsrechnung und ausgangsrechnung?
Was ist eine Eingangsrechnung und Ausgangsrechnung? Eine Eingangsrechnung ist eine Rechnung, die ein Unternehmen von einem Lieferanten erhält, um den Erhalt von Waren oder Dienstleistungen zu bestätigen. Sie dient dazu, die Zahlungspflicht des Unternehmens zu dokumentieren. Eine Ausgangsrechnung hingegen wird vom Unternehmen an den Kunden ausgestellt, um die erbrachten Leistungen oder verkauften Waren sowie die Zahlungsaufforderung zu dokumentieren. Beide Rechnungen sind wichtige Bestandteile des Rechnungswesens und dienen der transparenten Abwicklung von Geschäftsprozessen. **
-
Was muss auf einer ausgangsrechnung stehen?
Auf einer Ausgangsrechnung müssen verschiedene Informationen enthalten sein, um rechtlich korrekt und transparent zu sein. Dazu gehören unter anderem die vollständigen Kontaktdaten des Rechnungsstellers sowie des Kunden, das Ausstellungsdatum der Rechnung und eine fortlaufende Rechnungsnummer. Außerdem müssen die erbrachten Leistungen oder Waren mit Menge, Preis und Umsatzsteuersatz aufgeführt werden. Zudem sollte die Zahlungsfrist klar definiert sein und eventuelle Rabatte oder Skonti ausgewiesen werden. Nur wenn all diese Informationen auf der Ausgangsrechnung enthalten sind, ist sie vollständig und entspricht den gesetzlichen Anforderungen. **
-
Ist dies eine Ausgangsrechnung oder eine Eingangsrechnung?
Um diese Frage zu beantworten, müsste ich wissen, ob es sich um eine Rechnung handelt, die Sie als Unternehmen an einen Kunden senden (Ausgangsrechnung) oder ob es sich um eine Rechnung handelt, die Sie von einem Lieferanten erhalten (Eingangsrechnung). Ohne weitere Informationen kann ich diese Frage nicht beantworten. **

Was ist eine Ausgangsrechnung in einer Übungsfirma?
Eine Ausgangsrechnung in einer Übungsfirma ist eine Rechnung, die von der Übungsfirma an ihre Kunden gestellt wird. Sie dient dazu, den Kunden über erbrachte Leistungen oder verkaufte Waren zu informieren und den Betrag, den der Kunde zu bezahlen hat, festzuhalten. Die Ausgangsrechnung ist somit ein wichtiges Dokument für die Buchhaltung und den Zahlungsverkehr der Übungsfirma. **
Was ist der Unterschied zwischen Eingangs und ausgangsrechnung?
Der Unterschied zwischen Eingangs- und Ausgangsrechnung liegt in der Perspektive, aus der sie betrachtet werden. Die Eingangsrechnung bezieht sich auf Rechnungen, die ein Unternehmen erhält, z.B. für gelieferte Waren oder erbrachte Dienstleistungen. Die Ausgangsrechnung hingegen sind Rechnungen, die ein Unternehmen an seine Kunden stellt, z.B. für verkaufte Produkte oder erbrachte Dienstleistungen. Ein weiterer Unterschied liegt in der Buchhaltung: Eingangsrechnungen werden in der Regel als Ausgaben verbucht, da das Unternehmen für die erhaltenen Leistungen bezahlen muss. Ausgangsrechnungen hingegen werden als Einnahmen verbucht, da das Unternehmen für die erbrachten Leistungen bezahlt wird. Zudem dienen Eingangsrechnungen dazu, die Kosten und Ausgaben eines Unternehmens zu dokumentieren und zu kontrollieren, während Ausgangsrechnungen dazu dienen, die Einnahmen und den Umsatz zu verfolgen und zu überwachen. Insgesamt sind Eingangs- und Ausgangsrechnungen wichtige Instrumente für die Buchhaltung und das Finanzmanagement eines Unternehmens, um einen Überblick über die finanzielle Situation zu behalten und die Liquid **
Top-Angebote
Produkte zum Begriff Ausgangsrechnung:
-
Test- und Prüfverfahren in der Elektronikfertigung, Fachbücher von Mario BergerDer Trend zur Miniaturisierung bei der Herstellung von elektronischen Baugruppen ist nach wie vor ungebrochen und bringt immer kleinere, immer schwerer zugängliche Bauteile hervor, die durch die klassischen Testverfahren in verstärktem Masse nicht mehr erfasst werden können. Die Ära, in der ein einziges Testverfahren allein ausreichte, ist längst vorbei. Test- und Prüfverfahren für bestückte Leiterplatten wie JTAG/Boundary Scan, Multifunktionstest (MFT), In-Circuit-Test (ICT), Flying-Probe-Test (FPT), Automatische Optische Inspektion (AOI) oder Automatische Röntgeninspektion (AXI) basieren auf elektrischen, mechanischen oder optischen Eigenschaften und haben jeweils ganz spezifische Vor- und Nachteile. Dieses Buch gibt einen Überblick über all diese Verfahren und erklärt deren prinzipielle Funktionsweise. Darauf basierend werden Richtlinien für den Leiterplattendesigner in Form von Design-.39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine ausgangsrechnung?
Eine Ausgangsrechnung ist eine Rechnung, die ein Unternehmen an einen Kunden stellt, um die erbrachten Leistungen oder verkauften Waren zu bezahlen. Sie dient als offizieller Beleg für die erbrachten Leistungen und die vereinbarten Zahlungsbedingungen. In der Ausgangsrechnung werden üblicherweise Informationen wie Rechnungsnummer, Leistungsbeschreibung, Menge, Preis, Zahlungsfrist und Gesamtbetrag aufgeführt. Sie ist ein wichtiger Bestandteil des Rechnungswesens und dient der Dokumentation und Nachverfolgung von Zahlungseingängen. Unternehmen verwenden Ausgangsrechnungen auch zur Umsatzsteuermeldung und Buchhaltungszwecken. **
-
Was muss eine ausgangsrechnung enthalten?
Eine Ausgangsrechnung muss verschiedene Pflichtangaben enthalten, um als rechtsgültiges Dokument zu gelten. Dazu gehören unter anderem die vollständigen Kontaktdaten des Rechnungsstellers und des Rechnungsempfängers, das Ausstellungsdatum, eine fortlaufende Rechnungsnummer, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie der Rechnungsbetrag. Zudem müssen die Umsatzsteuer-Identifikationsnummer des Rechnungsstellers, der Steuersatz und der Steuerbetrag ausgewiesen werden. Eine ausführliche Beschreibung der gelieferten Leistungen oder Waren sowie eventuelle Rabatte oder Skonti sollten ebenfalls auf der Rechnung vermerkt sein. **
-
Was versteht man unter ausgangsrechnung?
Was versteht man unter Ausgangsrechnung? Eine Ausgangsrechnung ist eine Rechnung, die ein Unternehmen an seine Kunden stellt, um die erbrachten Leistungen oder verkauften Waren zu bezahlen. Sie enthält Informationen wie den Rechnungsbetrag, die Leistungsbeschreibung, das Zahlungsziel und die Kontoverbindung des Unternehmens. Ausgangsrechnungen dienen als Nachweis für die erbrachten Leistungen und sind wichtig für die Buchhaltung und das Finanzmanagement eines Unternehmens. Sie müssen ordnungsgemäß erstellt und archiviert werden, um bei Bedarf für steuerliche oder rechtliche Zwecke zur Verfügung zu stehen. **
-
Was ist eine Eingangsrechnung und ausgangsrechnung?
Was ist eine Eingangsrechnung und Ausgangsrechnung? Eine Eingangsrechnung ist eine Rechnung, die ein Unternehmen von einem Lieferanten erhält, um den Erhalt von Waren oder Dienstleistungen zu bestätigen. Sie dient dazu, die Zahlungspflicht des Unternehmens zu dokumentieren. Eine Ausgangsrechnung hingegen wird vom Unternehmen an den Kunden ausgestellt, um die erbrachten Leistungen oder verkauften Waren sowie die Zahlungsaufforderung zu dokumentieren. Beide Rechnungen sind wichtige Bestandteile des Rechnungswesens und dienen der transparenten Abwicklung von Geschäftsprozessen. **
Ähnliche Suchbegriffe für Ausgangsrechnung
-
Mess- und Prüfverfahren in der Textil- und Bekleidungstechnik, Fachbücher von Dieter VeitDas Buch beschreibt und erklärt alle relevanten Verfahren zur Prüfung von Fasern, Garnen, Textilien und textilen Endprodukten aus den Bereichen Bekleidung, Teppiche und technische Textilien sowie Composites. Mithilfe zahlreicher Prinzipzeichnungen, Fotos der Geräte sowie Angaben zu den entsprechenden Normen werden alle Verfahren erläutert. Für die meisten zu bestimmenden Kennwerte werden Alternativen aufgezeigt. Den DIN ISO-Normen werden, wo vorhanden, die entsprechenden ASTM-Normen gegenübergestellt (und umgekehrt). Weiterhin werden die verschiedenen Möglichkeiten der Probenahme sowie die Grundlagen der statistischen Versuchsplanung und -auswertung erklärt und mit zahlreichen Übungsbeispielen vertieft. Ebenso werden die Themen "Normen" (Entstehung, Normungsorganisationen) und "Klima" (Arten, Prüfung) behandelt. Weiterhin werden die Grundlagen des Qualitätsmanagements und der entsprechenden QM-Systeme erläutert. Alle für die Textilprüfung relevanten Normen aus dem DIN ISO- sowie dem ASTM-System werden tabellarisch aufgeführt, sodass es einfach ist, mithilfe des umfangreichen Index für eine bestimmte Kenngrösse die relevanten Prüfnormen zu finden. Abschliessend werden die Kontaktdaten der wichtigsten Prüfgerätehersteller übersichtlich zusammengestellt, ebenso die Kontaktdaten der akkreditierten Prüflabore in vielen Ländern der Welt. Das Werk ist für alle mit textilen Prüfverfahren befassten Personen ein ideales Nachschlagewerk und gleichzeitig ein Lehrbuch für alle, die Informationen zu bestimmten Kenngrössen oder Prüfverfahren suchen. Dr.-Ing. Dieter Veit ist Akademischer Direktor und stellvertretender Institutsleiter am Lehrstuhl für Textilmaschinenbau und Institut für Textiltechnik an der RWTH Aachen.249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Benning, Detektor, Photovoltaik-Messgerät (pH-Messgerät)Photovoltaik-Kurzschlussschalter - BENNING PV-S 1500 Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. Anwendung: Photovoltaik-Kurzschlussschalter für die Installations- und Wiederholungsprüfung netzgekoppelter Photovoltaik-Systeme bis 1500 V. Einfache Bedienung für die sichere und zuverlässige Prüfung. Leerlaufspannung (Uo/c) bis 1500 V DC über 4 mm Sicherheitsbuchsen messbar, Kurzschlussstrom (Is/c) bis 23 A DC (bei 1500 V) sicher schalten, messbar über Kurzschlussbrücke (MC4 kompatibel) und Strommesszange, Isolationswiderstand (Riso) über 4 mm Sicherheitsstecker, Isolationswiderstand bei Kurzschluss und im Leerlauf des PV-Strangs messbar. Besonderheiten: Robustes Gehäusematerial aus Polycarbonat, verriegelbare Aus-Stellung gegen unbefugtes Bedienen, Anschluss des PV-Strangs über MC4 kompatible Steckverbinder, 4 mm Sicherheitsbuchsen zur Messung der Leerlaufspannung und des Isolationswiderstands, Kurzschlussbrücke mit MC4 kompatiblen Steckverbinder. Messkategorie CAT IV 1000 V, CAT III 1500 V. Sicherheitsstandard IEC / DIN EN 60947-3.384,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss auf einer ausgangsrechnung stehen?
Auf einer Ausgangsrechnung müssen verschiedene Informationen enthalten sein, um rechtlich korrekt und transparent zu sein. Dazu gehören unter anderem die vollständigen Kontaktdaten des Rechnungsstellers sowie des Kunden, das Ausstellungsdatum der Rechnung und eine fortlaufende Rechnungsnummer. Außerdem müssen die erbrachten Leistungen oder Waren mit Menge, Preis und Umsatzsteuersatz aufgeführt werden. Zudem sollte die Zahlungsfrist klar definiert sein und eventuelle Rabatte oder Skonti ausgewiesen werden. Nur wenn all diese Informationen auf der Ausgangsrechnung enthalten sind, ist sie vollständig und entspricht den gesetzlichen Anforderungen. **
-
Ist dies eine Ausgangsrechnung oder eine Eingangsrechnung?
Um diese Frage zu beantworten, müsste ich wissen, ob es sich um eine Rechnung handelt, die Sie als Unternehmen an einen Kunden senden (Ausgangsrechnung) oder ob es sich um eine Rechnung handelt, die Sie von einem Lieferanten erhalten (Eingangsrechnung). Ohne weitere Informationen kann ich diese Frage nicht beantworten. **
-
Was ist eine Ausgangsrechnung in einer Übungsfirma?
Eine Ausgangsrechnung in einer Übungsfirma ist eine Rechnung, die von der Übungsfirma an ihre Kunden gestellt wird. Sie dient dazu, den Kunden über erbrachte Leistungen oder verkaufte Waren zu informieren und den Betrag, den der Kunde zu bezahlen hat, festzuhalten. Die Ausgangsrechnung ist somit ein wichtiges Dokument für die Buchhaltung und den Zahlungsverkehr der Übungsfirma. **
-
Was ist der Unterschied zwischen Eingangs und ausgangsrechnung?
Der Unterschied zwischen Eingangs- und Ausgangsrechnung liegt in der Perspektive, aus der sie betrachtet werden. Die Eingangsrechnung bezieht sich auf Rechnungen, die ein Unternehmen erhält, z.B. für gelieferte Waren oder erbrachte Dienstleistungen. Die Ausgangsrechnung hingegen sind Rechnungen, die ein Unternehmen an seine Kunden stellt, z.B. für verkaufte Produkte oder erbrachte Dienstleistungen. Ein weiterer Unterschied liegt in der Buchhaltung: Eingangsrechnungen werden in der Regel als Ausgaben verbucht, da das Unternehmen für die erhaltenen Leistungen bezahlen muss. Ausgangsrechnungen hingegen werden als Einnahmen verbucht, da das Unternehmen für die erbrachten Leistungen bezahlt wird. Zudem dienen Eingangsrechnungen dazu, die Kosten und Ausgaben eines Unternehmens zu dokumentieren und zu kontrollieren, während Ausgangsrechnungen dazu dienen, die Einnahmen und den Umsatz zu verfolgen und zu überwachen. Insgesamt sind Eingangs- und Ausgangsrechnungen wichtige Instrumente für die Buchhaltung und das Finanzmanagement eines Unternehmens, um einen Überblick über die finanzielle Situation zu behalten und die Liquid **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.